土地增值税怎么算?
文章摘要:土地增值税是对有偿转让国有土地使用权及地上建筑物和其他附着物等产权的单位和个人征收的一种税。
一、对土地增值税的增收主要有两种情况
(1)个人出售住宅类房产,免征收土地增值税;
(2)对于非居住类用房来说,税率为百分之三十到百分之六十,税率的确定需要明确增值额、扣除项目金额。
二、土地增值税税率如何计算?
土地增值税=增值额税率-扣除项目合计速算扣除系数
增值额:核定价(含税)-增值税-扣除项目合计
扣除项目合计:买入价格+买入契税+附加税+本次印花税+折旧
折旧=买入价格5%年限
增值率=增值额÷扣除项目合计
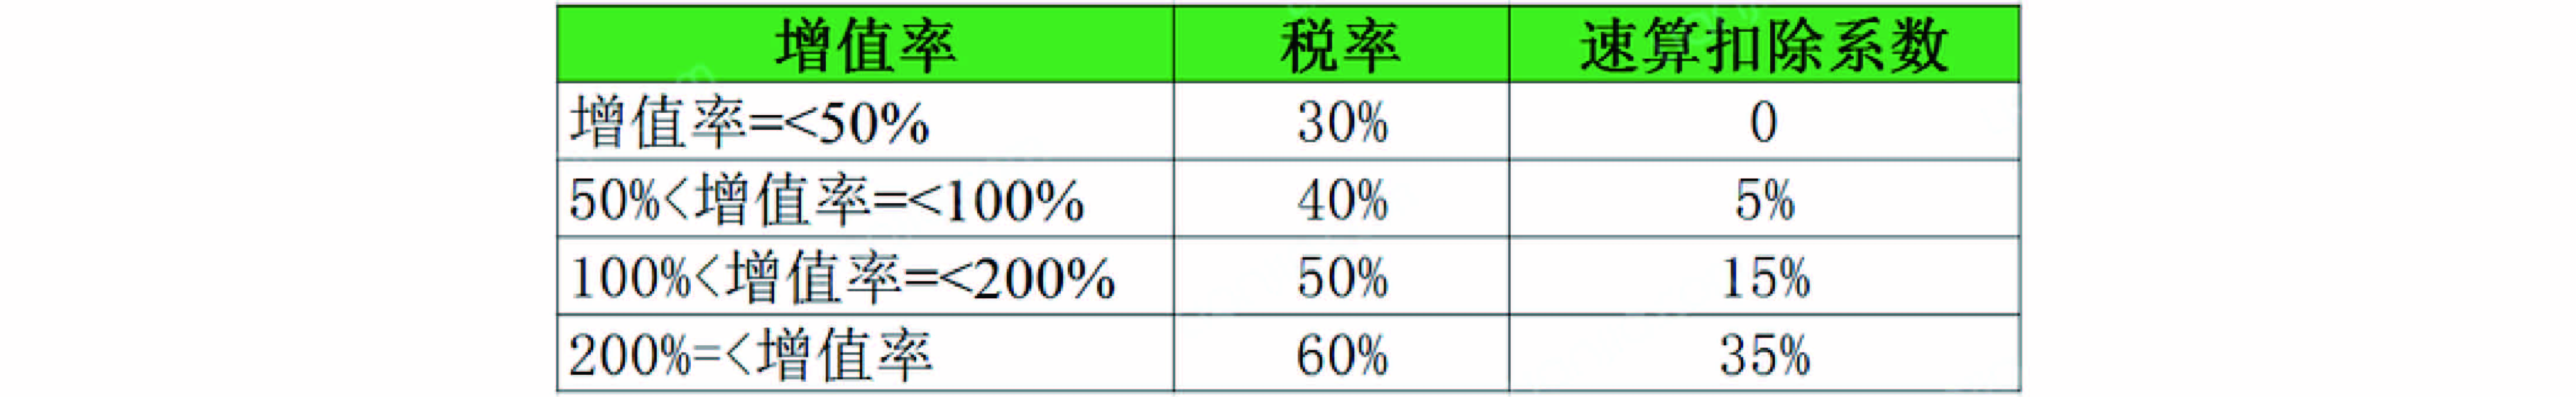 项目合计速算扣除系数
特别提醒:
(1)卖家需要提供当初买进的全额购房发票、契税发票、买卖合同等原始凭证。如果不能提供原始购入发票的,需要重置评估。如果做了重置评估的增值税按照全额征收,土地增值税正常计算抵扣项目;
(2)折旧年限:超过半年算1年,不满半年视为0(如购入发票的日期为2014年3月5日,本次出售审税日期为2016年7月1日,则折旧年限为2年,如果本次出售审税日期为2016年12月1日,则折旧年限为3年);
(3)非居审税前需要提前办理评估手续,评估公司为交易中心指定的三家评估公司,时间为10个工作日,浦东评估免费。
三、土地增值税的缴税依据
根据《土地增值税暂行条例》的规定,凡是有偿转让国有土地使用权及地上建筑物和其他附着物产权并取得收入的单位和个人,均应按规定缴纳土地增值税。
包括两层含义:一是只对转让国有土地使用权征税,转让集体土地使用权不征税;二是只对有偿转让国有土地使用权及地上建筑物和其他附着物产权,即有偿转让房地产征税,对以继承、赠与方式无偿转让的房地产不征税。
纳税人是有偿转让房地产的一切单位和个人,包括机关、团体、部队、企事业单位、个体工商户、外商投资企业及其他单位和个人。纳税人转让房地产所取得的收入包括货币收入、实物收入和其他收入。
注:来源于《土地增值税暂行条例》

贷款未还清如何卖房?
2020-04-29三个小方法,卖房快人一步
2020-04-14没有产权证,房子能卖吗?
2018-03-02损坏房屋承重结构将不能进行房产登记
2018-02-25不同的赠与关系获得房屋卖出时税费会...
2018-02-25